مسکن کوچک، موتور محرک اقتصاد ایران؛ پیشنهادی برای خروج از رکود با اعتبار هدفمند
چرا مسکن میتواند نقطه شروع احیای اقتصاد باشد؟
در شرایطی که رکود اقتصادی، کاهش قدرت خرید خانوارها و افت تقاضای مؤثر، بخشهای مختلف اقتصاد ایران را تحت فشار قرار داده است، سیاستگذاری پولی باید فراتر از افزایش یا کاهش عمومی حجم نقدینگی حرکت کند. یکی از مسیرهای قابل بررسی، هدایت هدفمند اعتبار بانکی به سمت تأمین مسکن کوچک و مقرونبهصرفه برای خانوارها است؛ سیاستی که میتواند همزمان به نیاز واقعی مردم پاسخ دهد و زنجیرهای گسترده از فعالیتهای اقتصادی را به حرکت درآورد.
مسکن در اقتصاد ایران صرفاً یک دارایی یا کالای مصرفی نیست؛ بلکه یکی از محورهای اصلی اشتغال، سرمایهگذاری و گردش مالی محسوب میشود. از تولید سیمان، فولاد، کاشی و تجهیزات ساختمانی گرفته تا حملونقل، خدمات فنی، معماری، مشاوران املاک و صنایع مرتبط با تجهیز و تکمیل ساختمان، شمار زیادی از کسبوکارهای کوچک و متوسط به رونق این بخش وابستهاند.
به همین دلیل، احیای تقاضای واقعی در بازار مسکن میتواند اثری فراتر از صنعت ساختمان داشته باشد و به تحریک بخشهای مختلف اقتصاد کمک کند.
۱. سیاست انبساط پولی هدفمند به جای تزریق عمومی نقدینگی
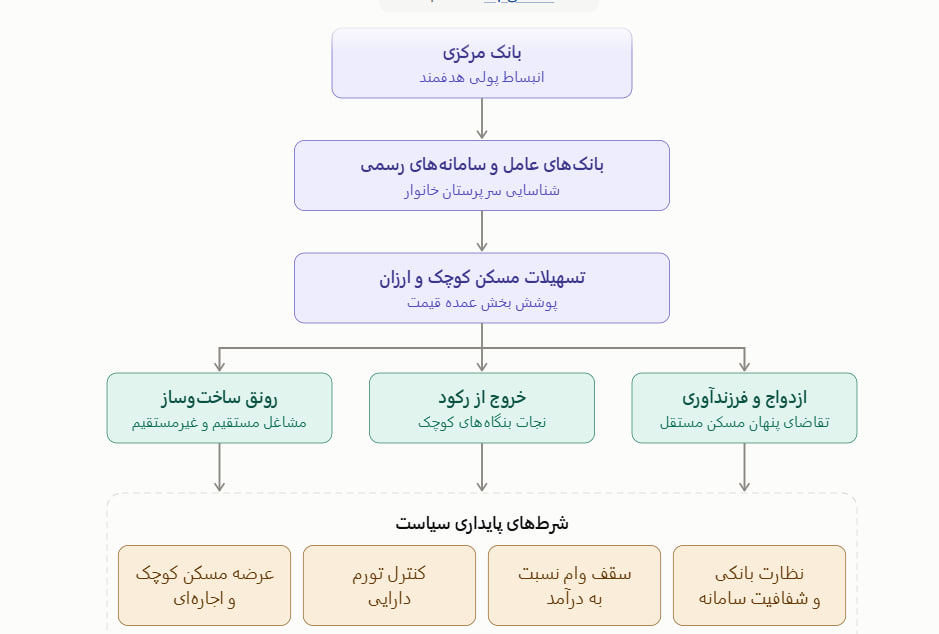
پیشنهاد اصلی، استفاده از ظرفیت نظام بانکی و سیاست پولی برای تأمین مالی خرید واحدهای مسکونی کوچک و ارزانقیمت است. در این چارچوب، بانک مرکزی میتواند با همکاری بانکهای عامل و سامانههای رسمی، سازوکاری شفاف برای شناسایی متقاضیان واقعی مسکن طراحی کند و تسهیلات خرید را به سمت این گروه هدایت کند.
تفاوت مهم این رویکرد با سیاستهای انبساطی عمومی، در محل مصرف اعتبار است. هدف، صرفاً افزایش حجم پول در اقتصاد نیست؛ بلکه ایجاد امکان انجام یک معامله واقعی، فعال شدن زنجیره تولید و تبدیل تقاضای بالقوه به تقاضای مؤثر است.
اگر منابع اعتباری به خرید واحدهای متناسب با توان اقتصادی خانوارها اختصاص یابد، میتوان انتظار داشت بخشی از نقدینگی به جای حرکت صرف در بازار داراییها، به فعالیتهای مولد و ایجاد اشتغال پیوند بخورد.
از این منظر، مسکن کوچک میتواند یکی از محورهای سیاستگذاری برای پیوند دادن اهداف اجتماعی و اقتصادی باشد.
۲. شناسایی تقاضای پنهان مسکن و تبدیل آن به تقاضای مؤثر
یکی از مسائل مهم بازار مسکن ایران، فاصله میان نیاز به مسکن و توانایی خرید آن است. ممکن است فرد یا خانواری بهشدت به مسکن مستقل نیاز داشته باشد، اما به دلیل فاصله میان درآمد و قیمت مسکن، عملاً از بازار خرید خارج شده باشد.
این وضعیت به معنای نبود تقاضا نیست؛ بلکه نشاندهنده وجود تقاضایی است که توان مالی لازم برای ورود به بازار را ندارد.
افراد مجرد، جوانان در آستانه تشکیل خانواده، خانوارهای کوچک و افرادی که به دلایل شغلی یا خانوادگی به مسکن مستقل نیاز دارند، میتوانند بخشی از این تقاضای بالقوه را تشکیل دهند. شناسایی دقیق این گروهها از طریق اطلاعات رسمی و طراحی سازوکارهای مناسب تأمین مالی، امکان تبدیل بخشی از نیاز موجود به تقاضای واقعی را فراهم میکند.
در این مدل، واحدهای کوچک و اقتصادی اهمیت ویژهای دارند؛ زیرا قیمت تمامشده پایینتر آنها میتواند فاصله میان توان خرید متقاضیان و قیمت بازار را کاهش دهد.
به بیان دیگر، به جای تمرکز صرف بر افزایش تعداد وامها، باید امکان خرید مسکنی را فراهم کرد که با نیاز و توان مالی متقاضی تناسب داشته باشد.
۳. فعال شدن زنجیره گسترده تولید و اشتغال
ویژگی مهم بخش مسکن، پیوند گسترده آن با سایر فعالیتهای اقتصادی است. ساخت یا تکمیل یک واحد مسکونی، تنها به معنای اشتغال چند کارگر ساختمانی نیست؛ بلکه تقاضایی برای مجموعهای از کالاها و خدمات ایجاد میکند.
تولیدکنندگان مصالح، صنایع فلزی، کارخانههای سیمان، تولیدکنندگان لوازم و تجهیزات، شرکتهای حملونقل، مهندسان، پیمانکاران و کسبوکارهای خدماتی، همگی میتوانند از افزایش فعالیت این بخش تأثیر بپذیرند.
افزایش تقاضای مؤثر برای واحدهای کوچک، در صورت پاسخگویی عرضه، میتواند به تکمیل پروژههای نیمهتمام، افزایش سفارش تولیدکنندگان و بهبود جریان نقدی بنگاهها کمک کند.
این موضوع برای بنگاههای کوچک و متوسط اهمیت بیشتری دارد؛ زیرا بسیاری از آنها از نظر سرمایه در گردش و دسترسی به منابع مالی با محدودیت مواجهاند و به جریان مستمر سفارشها وابسته هستند.
بنابراین، تأمین مالی هدفمند مسکن میتواند علاوه بر کمک به خریداران، به عنوان ابزاری برای تقویت فعالیت اقتصادی و پشتیبانی از اشتغال نیز مورد توجه قرار گیرد.
۴. تقویت قدرت خرید خانوار و بهبود امنیت اقتصادی
داشتن مسکن مناسب یکی از مهمترین عوامل ثبات اقتصادی خانوار است. هزینه مسکن سهم قابلتوجهی از بودجه بسیاری از خانوادهها را به خود اختصاص میدهد و نااطمینانی درباره محل سکونت میتواند برنامهریزی بلندمدت را دشوار کند.
تسهیل دسترسی به مسکن متناسب با توان مالی، این فرصت را ایجاد میکند که خانوارها برای آینده خود برنامهریزی دقیقتری داشته باشند و بخشی از نااطمینانیهای مرتبط با سکونت را کاهش دهند.
در صورت طراحی صحیح تسهیلات، خریدار میتواند به جای مواجهه با یک مانع مالی بزرگ در ابتدای مسیر زندگی، هزینه خرید مسکن را در یک دوره زمانی مشخص مدیریت کند.
از سوی دیگر، دسترسی به مسکن کوچک میتواند برای افرادی که به استقلال سکونتی نیاز دارند، گزینهای عملیتر فراهم کند؛ بهویژه در شرایطی که خرید واحدهای بزرگ با درآمد بسیاری از خانوارها تناسب ندارد.
این سیاست در نهایت باید بر یک اصل استوار باشد: مسکن قابل خرید، نه صرفاً مسکن موجود در بازار.
۵. کمک به تشکیل خانواده و افزایش امکان برنامهریزی برای آینده
مسکن مستقل یکی از عوامل اقتصادی مؤثر بر تصمیمهای بلندمدت زندگی است. هزینه بالای تأمین سرپناه میتواند تشکیل خانواده را به تعویق بیندازد و برنامهریزی برای فرزندآوری را دشوارتر کند.
تسهیل دسترسی به واحدهای کوچک و مقرونبهصرفه میتواند بخشی از این مانع اقتصادی را کاهش دهد و شرایط مناسبتری برای تصمیمگیری درباره ازدواج و تشکیل خانواده ایجاد کند.
البته تصمیمهای خانوادگی تحت تأثیر عوامل متعددی از جمله اشتغال، درآمد پایدار، هزینههای زندگی و چشمانداز آینده قرار دارند؛ بنابراین، سیاست مسکن بهتنهایی برای تغییر این روند کافی نیست. با این حال، فراهم کردن امکان دسترسی به سرپناه مناسب میتواند یکی از اجزای مهم سیاستهای حمایت از خانواده باشد.
از این منظر، سرمایهگذاری در مسکن کوچک تنها یک اقدام اقتصادی نیست، بلکه میتواند با اهداف اجتماعی و جمعیتی نیز همراستا شود.
۶. ضرورت طراحی سامانه شفاف برای شناسایی متقاضیان واقعی
یکی از ارکان اصلی اجرای این پیشنهاد، شناسایی دقیق متقاضیان و جلوگیری از پراکندگی منابع اعتباری است. همکاری بانک مرکزی، بانکهای عامل و سامانههای رسمی میتواند امکان ایجاد یک نظام اطلاعاتی منسجم برای ارزیابی درخواستها را فراهم کند.
در چنین سازوکاری، اطلاعات مربوط به وضعیت مالکیت، درآمد، تعهدات مالی و شرایط خانوار، با رعایت قوانین حریم خصوصی و دسترسی مجاز، میتواند مبنای تخصیص تسهیلات قرار گیرد.
همچنین لازم است تسهیلات به گونهای طراحی شوند که متقاضیان واقعی امکان استفاده از آنها را داشته باشند و منابع محدود بانکی به سمت اهداف تعیینشده هدایت شوند.
شفافیت در فرایند ثبت درخواست، ارزیابی، تخصیص اعتبار و نظارت بر مصرف منابع، میتواند اعتماد عمومی را افزایش دهد و امکان ارزیابی عملکرد سیاست را برای نهادهای مسئول فراهم کند.
۷. پیوند سیاست اعتباری با افزایش عرضه مسکن کوچک
برای آنکه افزایش قدرت خرید به افزایش پایدار دسترسی به مسکن منجر شود، سیاست اعتباری باید با برنامهای مشخص برای افزایش عرضه واحدهای کوچک و اقتصادی همراه باشد.
اگر تأمین مالی خریداران بدون توجه به ظرفیت تولید و عرضه مسکن انجام شود، ممکن است بخشی از منابع جدید صرف افزایش قیمت واحدهای موجود شود. در مقابل، هماهنگی میان تأمین مالی خریدار، ساخت واحدهای جدید، تکمیل پروژههای نیمهتمام و توسعه بازار اجاره میتواند اثربخشی سیاست را افزایش دهد.
حمایت از ساخت واحدهای کوچک و استاندارد، توسعه مسکن اجارهای و استفاده بهتر از ظرفیت زمینها و پروژههای موجود، میتواند دامنه انتخاب خانوارها را گسترش دهد.
در این چارچوب، هدف اصلی نباید صرفاً افزایش معاملات باشد؛ بلکه باید افزایش تعداد واحدهای قابلدسترس و بهبود نسبت قیمت مسکن به درآمد خانوارها در مرکز توجه قرار گیرد.
۸. تأمین مالی مسئولانه برای ایجاد رشد پایدار
اعتبار هدفمند زمانی میتواند به یک ابزار مؤثر اقتصادی تبدیل شود که میان توان بازپرداخت خانوار، هزینه تأمین مالی بانک و ظرفیت واقعی اقتصاد تعادل برقرار باشد.
تعیین سقف تسهیلات متناسب با درآمد، طراحی دوره بازپرداخت قابلمدیریت، ارزیابی دقیق توان مالی متقاضیان و نظارت بر عملکرد بانکها، از اجزای مهم این چارچوب هستند.
همچنین لازم است آثار این سیاست بر رشد اعتبار بانکی، کیفیت داراییهای بانکها، سطح عمومی قیمتها و بازار مسکن بهصورت مستمر ارزیابی شود.
در کنار آن، انتشار اطلاعات شفاف درباره تعداد تسهیلات، گروههای بهرهمند، میزان عرضه ایجادشده و آثار اشتغالزایی میتواند امکان اصلاح تدریجی سیاست را فراهم کند.
بنابراین، موفقیت این پیشنهاد در گرو آن است که حمایت از تقاضای واقعی، با انضباط مالی، نظارت بانکی و افزایش عرضه همراه باشد.
جمعبندی؛ بازگرداندن مسکن به نقش اقتصادی و اجتماعی خود
اقتصاد ایران برای عبور از رکود به سیاستهایی نیاز دارد که بتوانند میان نیازهای واقعی مردم و ظرفیتهای تولیدی کشور ارتباط برقرار کنند. بازار مسکن به دلیل پیوند گسترده با اشتغال، صنایع بالادستی و پاییندستی و امنیت اقتصادی خانوارها، یکی از بخشهایی است که میتواند در این مسیر نقش مهمی ایفا کند.
پیشنهاد هدایت هدفمند اعتبار بانکی به سمت خرید واحدهای کوچک و مقرونبهصرفه، تلاشی برای پاسخگویی همزمان به چند نیاز است: افزایش دسترسی به مسکن، فعالسازی تقاضای پنهان، حمایت از بنگاههای کوچک و متوسط، تقویت اشتغال و فراهم کردن شرایط مناسبتر برای تشکیل خانواده.
در این رویکرد، بانک مرکزی و شبکه بانکی میتوانند با طراحی سازوکاری شفاف و حسابشده، منابع اعتباری را به سمت تقاضایی هدایت کنند که علاوه بر برخورداری از پشتوانه اجتماعی، ظرفیت فعالسازی بخشهای مختلف اقتصاد را نیز دارد.
مسئله اصلی، صرفاً تزریق پول بیشتر به اقتصاد نیست؛ بلکه رساندن اعتبار به نقطهای است که بتواند همزمان یک نیاز واقعی را برطرف کند، تولید را به حرکت درآورد و فرصتهای اقتصادی تازهای ایجاد کند.
اگر این سیاست با افزایش عرضه مسکن کوچک و اجارهای، ارزیابی توان بازپرداخت، نظارت مؤثر و شفافیت اطلاعاتی همراه شود، میتواند به عنوان یکی از گزینههای قابل بررسی برای خروج تدریجی بازار مسکن از رکود و تقویت پیوند میان سیاست پولی و رفاه خانوارها مطرح شود.